 هل تحتاج مساعدة؟
المدونة
دليل القروض في المملكة العربية السعودية
مدرس شغوف بسوق الأسهم والاقتصاد
آخر تحديث
الوقت المتوقع للقراءة 6 د.فهرس المحتوى
- أفضل القروض الشخصية في المملكة العربية السعودية 2026
- مقارنة أسعار الفائدة على القروض الشخصية في السعودية 2026
- كيف تؤثر أسعار إعادة الشراء (Repo) الصادرة عن البنك المركزي السعودي (SAMA) على القسط الشهري في 2026
- الفجوة بين المقيمين والمواطنين
- متطلبات المقيمين في المملكة العربية السعودية
- كيفية التقديم إلكترونيًا للحصول على موافقة فورية
- الحكم الشرعي للقروض في المملكة العربية السعودية
- ما هو أدنى معدل نسبة سنوية (APR) في السعودية حاليًا؟ وهل يمكن الحصول على قرض دون تحويل راتب؟
دليل شامل يساعد القارئ على فهم آلية القروض، ومتطلبات الحصول عليها، والعوامل المؤثرة في تكلفتها، والفروق بين الفئات المختلفة من المستفيدين، إضافة إلى الجوانب التنظيمية والشرعية التي تحكم هذا القطاع الحيوي، حيث يأتي هذا المقال دليل القروض في المملكة العربية السعودية
دليل القروض في المملكة العربية السعودية
يشهد قطاع القروض في المملكة العربية السعودية تطورًا مستمرًا ضمن إطار تنظيمي ورقابي دقيق يهدف إلى تعزيز الشفافية وحماية المستهلك المالي ودعم الاستقرار الاقتصادي، حيث أصبحت منتجات التمويل الشخصي متاحة بصيغ متعددة وشروط متنوعة تتناسب مع احتياجات الأفراد والمقيمين على حد سواء، وفي ظل هذا التنوع وتعدد الخيارات بين البنوك وشركات التمويل تبرز الحاجة إلى دليل شامل يساعد القارئ على فهم آلية القروض، ومتطلبات الحصول عليها، والعوامل المؤثرة في تكلفتها، والفروق بين الفئات المختلفة من المستفيدين، إضافة إلى الجوانب التنظيمية والشرعية التي تحكم هذا القطاع الحيوي، حيث يأتي هذا المقال دليل القروض في المملكة العربية السعودية ليقدم إطارًا عامًا يساعد على تكوين صورة واضحة حول منظومة التمويل الشخصي في المملكة دون الدخول في تفاصيل تقنية معقدة، وبما يواكب التطورات الحديثة في السوق المالي السعودي.
أفضل القروض الشخصية في المملكة العربية السعودية 2026
تعرف أفضل القروض الشخصية في المملكة العربية السعودية لعام 2026 وفقًا للمعايير التنظيمية الصادرة عن البنك المركزي السعودي أن المعيار الأساسي في قواعد التمويل الاستهلاكي للمقارنة بين العروض هو معدل النسبة السنوي (APR) الذي يعكس التكلفة الحقيقية للتمويل شاملاً جميع الرسوم والتكاليف، مع إلزام الجهات التمويلية بالإفصاح الكامل ومنع أي ممارسات مضللة في عرض الأسعار. [1]
كما توضح نشرات السياسة النقدية أن تكلفة القروض للأفراد ترتبط مباشرة بسعر إعادة الشراء (Repo Rate) الذي يحدده البنك المركزي ويتأثر بدوره بارتباط الريال السعودي بالدولار الأمريكي، وهو ما يجعل أسعار التمويل في السوق السعودي متغيرة وفق الظروف النقدية [2]
ومن منظور علمي تؤكد الدراسات الاقتصادية أن استخدام APR هو الأدق لتقييم القروض لأنه يشمل الفائدة والتكاليف الإضافية ويتيح مقارنة عادلة بين المنتجات المالية، وبالتالي فإن تحديد أفضل القروض الشخصية في السعودية 2026 لا يتم عبر أسماء البنوك بل يكون أفضل قرض شخصي هو الذي يحقق أقل تكلفة إجمالية (APR) مع وضوح الشروط والتوافق مع قدرة العميل المالية. [3]
مقارنة أسعار الفائدة على القروض الشخصية في السعودية 2026
بناءً على بيانات رسمية منشورة من البنوك الخاضعة لإشراف البنك المركزي السعودي لعام 2026 نجد أن معدلات التمويل الشخصية تتراوح فعليًا ضمن نطاقات مختلفة حسب العميل وشروط التمويل؛ ومنها:
1) مصرف الراجحي: تبدأ المعدلات السنوية من حوالي 3.07% كحد أدنى في بعض العروض. [4]
2) البنك الأهلي السعودي: يقدم أمثلة فعلية تتراوح بين 3.98% إلى 5.47% APR حسب مبلغ التمويل ومدة السداد. [5]
3) بنك الإمارات دبي الوطني السعودي: تصل المعدلات إلى نحو 5.27% – 5.57% مع تحويل راتب وقد ترتفع إلى 8.41% – 9.25% بدون تحويل راتب. [6]
4) البنك السعودي الفرنسي: تظهر البيانات نطاقًا يقارب 3.96% إلى 4.87% مع تحويل راتب ويرتفع إلى 5% – 8.73% بدون تحويل راتب. [7]
وتشير هذه الأرقام إلى أن متوسط أسعار القروض الشخصية في السعودية لعام 2026 يقع تقريبًا ضمن النطاق التالي:
- من 3% إلى 5% للعملاء ذوي الجدارة الائتمانية العالية مع تحويل راتب.
- من 5% إلى 9% أو أكثر في حالات عدم تحويل الراتب أو ارتفاع المخاطر الائتمانية.
وهو ما يتوافق مع السياسة النقدية حيث يحدد البنك المركزي تكلفة الإقراض الأساسية في السوق عبر أسعار الفائدة بين البنوك (SAIBOR وRepo Rate) التي تؤثر مباشرة على تسعير القروض للأفراد، وبالتالي فإن الفروق بين البنوك ليست عشوائية بل ناتجة عن اختلاف المخاطر الائتمانية، جهة العمل، مدة التمويل، ووجود تحويل راتب من عدمه. [8]
كيف تؤثر أسعار إعادة الشراء (Repo) الصادرة عن البنك المركزي السعودي (SAMA) على القسط الشهري في 2026
تؤثر أسعار إعادة الشراء (Repo Rate) التي يحددها البنك المركزي السعودي بشكل مباشر على القسط الشهري للقروض الشخصية في السعودية لعام 2026 عبر آلية انتقال السياسة النقدية إلى تكلفة التمويل، حيث يقوم البنك المركزي برفع أو خفض سعر الريبو (وهو السعر الذي يقرض به البنوك التجارية قصيرة الأجل)، فتقوم البنوك بدورها بتعديل تكلفة الإقراض للأفراد المرتبطة عادةً بمؤشرات مثل SAIBOR، مما يؤدي إلى زيادة أو انخفاض معدل النسبة السنوي (APR) والذي يعد المعيار الإلزامي لقياس التكلفة الحقيقية للقرض وفق دليل البنك المركزي لحساب APR.
ووفقًا للنظرية الاقتصادية المثبتة فإن ارتفاع سعر الريبو يؤدي إلى ارتفاع تكلفة الأموال على البنوك وبالتالي رفع أسعار القروض، وهو ما ينعكس مباشرة على القسط الشهري؛ فمثلًا عند زيادة APR حتى بنسبة 1% فقط على قرض طويل الأجل يرتفع القسط الشهري بشكل ملحوظ بسبب زيادة تكلفة الفائدة التراكمية، بينما يؤدي خفض سعر الريبو إلى تقليل تكلفة التمويل وبالتالي انخفاض القسط خاصةً في القروض ذات السعر المتغير المرتبط بالمؤشرات البنكية، أما القروض ذات السعر الثابت فلا يتغير قسطها بعد التعاقد ولكن تتأثر فقط عند الحصول على قرض جديد أو إعادة التمويل، وبذلك فإن تحركات سعر الريبو في 2026 تعد العامل الأساسي الذي يحدد اتجاه الأقساط الشهرية صعودًا أو هبوطًا في السوق السعودي. [9]
وتعد هذه البنوك الأفضل في 2026 لأنها مصنفة نظاميًا من البنك المركزي السعودي كبنوك ذات أهمية عالية، ما يعني أنها الأكثر استقرارًا والأكثر تقديمًا للتمويل الشخصي، كما أن الفروقات بينها لا تكون في الأفضلية المطلقة بل في بعض التفاصيل مثل؛ معدل النسبة السنوي (APR)، شرط تحويل الراتب، والمرونة في السداد، لذلك فإن اختيار البنك الأفضل يعتمد على ملف العميل الائتماني وليس على اسم البنك فقط. [11]
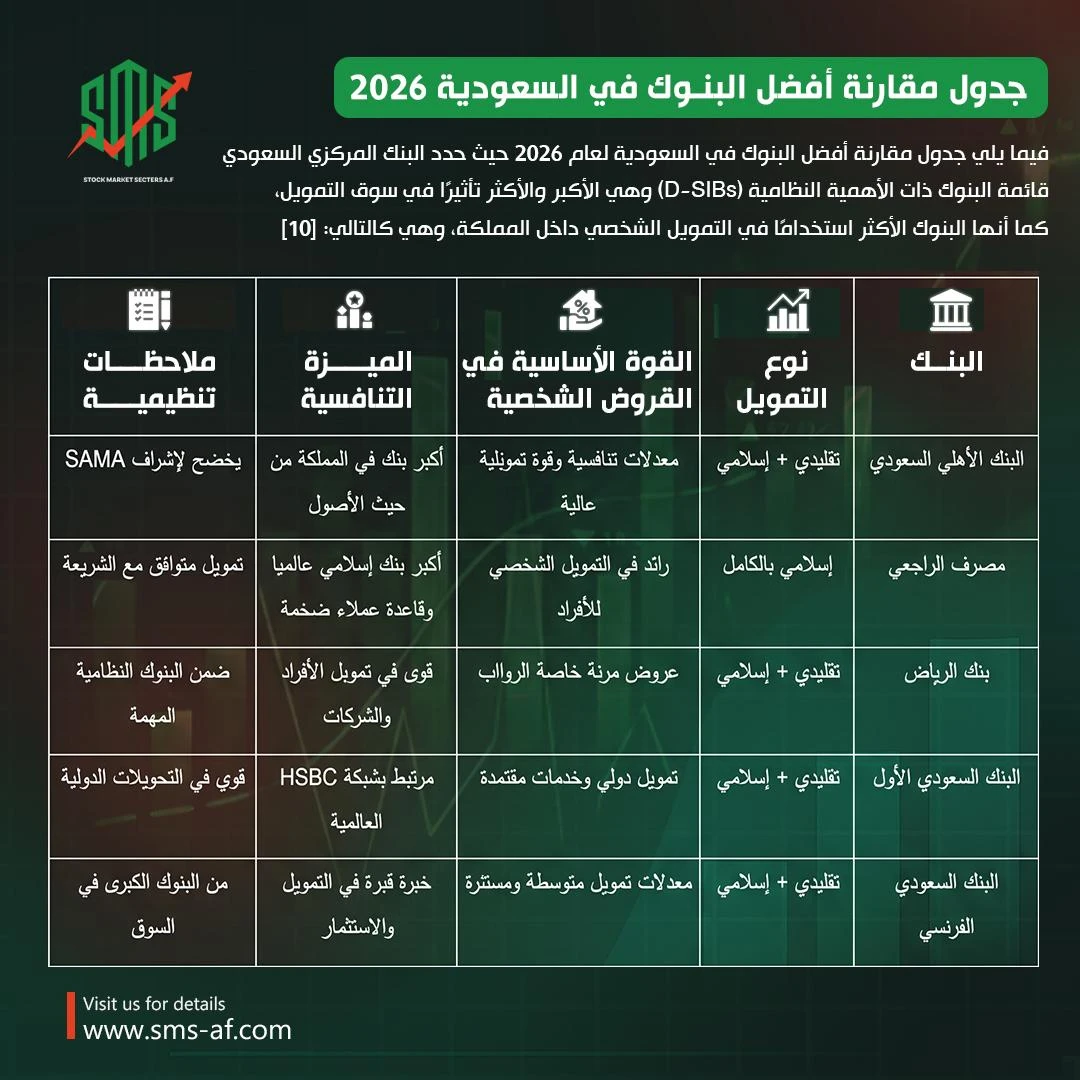
الفجوة بين المقيمين والمواطنين
تظهر الفجوة بين المقيمين والمواطنين في الحصول على القروض الشخصية في السعودية أنها فجوة تنظيمية ومرتبطة بإدارة المخاطر الائتمانية أكثر من كونها تمييزًا عشوائيًا، حيث يوضح البنك المركزي السعودي في قواعد التمويل الاستهلاكي أن الجهات التمويلية ملزمة بتقييم الجدارة الائتمانية للعميل بناءً على الاستقرار الوظيفي والدخل والمخاطر، وهو ما ينعكس عمليًا على شروط أشد للمقيمين مثل:
- اشتراط تحويل راتب.
- العمل لدى جهة معتمدة.
- تحديد حد أقصى لمدة التمويل يتماشى مع مدة الإقامة أو العقد الوظيفي.
- ارتفاع نسبي في معدل النسبة السنوي (APR) نتيجة ارتفاع المخاطر مقارنة بالمواطنين. [2]
كما تشير مبادئ حماية العملاء إلى ضرورة التسعير العادل المبني على المخاطر وليس التمييز، مما يعني أن اختلاف الشروط بين المقيم والمواطن يستند إلى عوامل مثل احتمالية مغادرة المقيم للبلاد أو انتهاء عقد العمل، وهي عوامل تؤثر في تقييم المخاطر الائتمانية. [12]
وهو ما يفسر أن الفجوة في السعودية لعام 2026 تظهر في ثلاثة عناصر رئيسية؛ ارتفاع تكلفة التمويل للمقيمين، تشدد شروط القبول، وانخفاض حدود التمويل مقارنة بالمواطنين، رغم خضوع الجميع لنفس الإطار التنظيمي والرقابي الصارم.
متطلبات المقيمين في المملكة العربية السعودية
تخضع متطلبات حصول المقيمين على القروض الشخصية في المملكة العربية السعودية لإطار تنظيمي واضح صادر عن البنك المركزي السعودي، حيث تنص قواعد التمويل الاستهلاكي على ضرورة التحقق من الجدارة الائتمانية والاستقرار الوظيفي والقدرة على السداد قبل منح التمويل، وهو ما يترجم عمليًا إلى مجموعة شروط أساسية تشمل:
1. وجود إقامة سارية داخل المملكة.
2. العمل لدى جهة معتمدة أو ذات تصنيف ائتماني مقبول.
3. تقديم تعريف راتب وتحويل الراتب إلى البنك في معظم الحالات.
4. حد أدنى للدخل يختلف حسب الجهة التمويلية.
5. ألا تتجاوز نسبة الاستقطاع الشهري 33.33% من الدخل و25% للمتقاعدين
6. أن تكون مدة التمويل متوافقة مع مدة عقد العمل أو الإقامة لضمان تقليل المخاطر. [2]
كما تؤكد مبادئ حماية العملاء الصادرة عن البنك المركزي ضرورة الإفصاح الكامل عن الشروط والتكاليف وتقييم المخاطر بشكل عادل بناءً على بيانات العميل وليس على أساس تمييزي. [12]
كيفية التقديم إلكترونيًا للحصول على موافقة فورية
تتم عملية التقديم الإلكتروني للحصول على قرض شخصي بموافقة فورية في المملكة وفق إطار تنظيمي رقمي يشرف عليه البنك المركزي السعودي، حيث تعتمد الجهات التمويلية على قنوات رقمية متكاملة للتحقق من الهوية والبيانات المالية بشكل فوري، وتبدأ الخطوات ب
1) الدخول إلى الموقع أو التطبيق الرسمي للبنك أو شركة التمويل.
2) تعبئة نموذج الطلب الإلكتروني الذي يتضمن البيانات الشخصية والوظيفية.
3) تنفيذ التحقق الرقمي من الهوية عبر منصات حكومية مثل النفاذ الوطني.
4) ربط البيانات تلقائيًا مع جهات حكومية للتحقق من الدخل والالتزامات.
5) إجراء تقييم ائتماني لحظي يعتمد على بيانات السجل الائتماني (SIMAH) وتحليل القدرة على السداد، وهو ما يسمح بإصدار قرار الموافقة خلال دقائق في بعض الحالات خاصةً عند توفر تحويل راتب وسجل ائتماني قوي.
وتؤكد قواعد التمويل الاستهلاكي أن هذه العملية يجب أن تتضمن إفصاحًا كاملًا عن معدل النسبة السنوي (APR) وجميع التكاليف قبل إتمام العقد الإلكتروني، مع ضرورة موافقة العميل الصريحة على الشروط. [2] كما تشير مبادئ حماية العملاء إلى أن استخدام القنوات الرقمية يجب أن يضمن الشفافية وحماية البيانات وسهولة الوصول للمعلومات. [12]
الحكم الشرعي للقروض في المملكة العربية السعودية
يحدد الحكم الشرعي للقروض في المملكة العربية السعودية ضمن إطار الشريعة الإسلامية التي تعتمدها الأنظمة المالية الرسمية، حيث يوضح البنك المركزي السعودي أن البنوك العاملة في المملكة تقدم نوعين رئيسيين من التمويل؛ تمويل تقليدي قائم على الفائدة، وتمويل إسلامي قائم على صيغ شرعية مثل التورق والمرابحة، مع خضوع المنتجات الإسلامية لرقابة هيئات شرعية داخل كل بنك لضمان التوافق مع أحكام الشريعة.
ومن الناحية الفقهية تؤكد قرارات مجمع الفقه الإسلامي الدولي أن القروض التي تتضمن فائدة ربوية صريحة تعد محرمة شرعًا لأنها تدخل في نطاق ربا النسيئة، وهو ما تم التأكيد عليه في قرارات رسمية منشورة (قرار رقم 10/2) التي تنص على تحريم كل زيادة مشروطة على أصل القرض. [13]
في المقابل أجاز المجمع صيغ التمويل البديلة مثل المرابحة والتورق المنظم بشروط محددة، حيث لا يكون الربح فيها مقابل الزمن على القرض بل مقابل بيع سلعة حقيقية بعقد منفصل، حيث يعتمد التمويل الإسلامي على مبدأ "التمويل مقابل أصل حقيقي" وليس الإقراض بفائدة، وبالتالي فإن الحكم الشرعي يتمثل في أن القروض التقليدية ذات الفائدة تعد محرمة، بينما القروض المقدمة بصيغ إسلامية معتمدة من الهيئات الشرعية داخل البنوك تعد جائزة بشرط الالتزام بالضوابط الشرعية المعتمدة. [14]
ما هو أدنى معدل نسبة سنوية (APR) في السعودية حاليًا؟ وهل يمكن الحصول على قرض دون تحويل راتب؟
حسب أحدث البيانات الرسمية المنشورة من البنوك الخاضعة لإشراف البنك المركزي السعودي، فإن أدنى معدل نسبة سنوية (APR) للقروض الشخصية في السعودية حاليًا في 2026 يبدأ تقريبًا من 2.2% إلى 3.5% سنويًا في أفضل العروض للعملاء ذوي الجدارة الائتمانية العالية جدًا (خصوصًا مع تحويل الراتب وسجل ائتماني قوي)، بينما متوسط السوق الفعلي لمعظم العملاء يقع غالبًا بين 3% إلى 7% APR حسب البنك والوظيفة والدخل ومدة السداد.
وتوضح البيانات الرسمية من البنوك السعودية أن بعض العروض الترويجية يمكن أن تصل إلى حدود منخفضة جدًا مثل 2.21% APR كبداية في حالات محددة جدًا وفق شروط صارمة (راتب مرتفع + جهة عمل معتمدة + التزام طويل بالبنك) بينما ترتفع النسبة تدريجيًا لتتجاوز 5% إلى 8% في الحالات العادية أو عند زيادة المخاطر الائتمانية أو التمويل بدون تحويل راتب. [15]
أما بخصوص القرض بدون تحويل راتب فهو متاح في السعودية لكنه عادةً يأتي بشروط أقل مرونة وتكلفة أعلى، حيث تشترط البنوك غالبًا أحد الأمور التالية:
- سجل ائتماني قوي جدًا.
- أو جهة عمل معتمدة لديها اتفاقيات مع البنك.
- أو حد أدنى أعلى للدخل.
وغالبًا يكون APR أعلى بحوالي 1% إلى 3% مقارنة بالقروض مع تحويل الراتب وذلك بسبب زيادة المخاطر على البنك وفق تقييمات الائتمان المعتمدة في النظام المصرفي السعودي. [2]
المراجع